Technische Sicherheitseinrichtung -TSE-bei elektronischen Kassen ab dem 01.04.21 zwingend erforderlich Was ist das, eine TSE? Das ist eine testtechnische Sicherheitseinrichtung, die in Form von Hardware (Stick oder SD Karte) oder
Fehlurteil und Wiederaufnahme Ein Fehlurteil geht jeden ehrbaren Bürger an. Fehlurteile gehen uns alle an. Ralf Eschelbach, Richter am Bundesgerichtshof, schätzt, dass jedes vierte Strafurteil ein Fehlurteil sei. (Quelle: https://www.sueddeutsche.de/politik/fehlurteile-ohne-jeden-zweifel-1.2479505)
Die Steuerhinterziehung im Steuerrecht: Berechnung der Zeiträume der Korrekturmöglichkeiten 10 Jahre nach § 169 II 2 AO zurück plus die Anlaufhemmung nach § 170 AO von 1 bis 3 Jahre
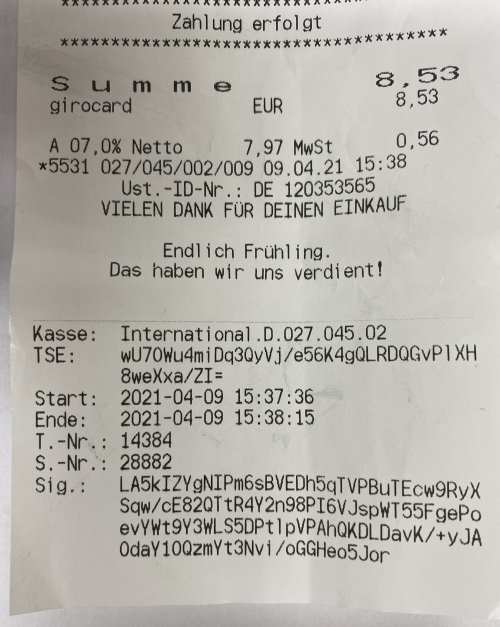
Kassensysteme: TSE Technische, Sicherheitseinrichtung – So sieht z.B. eine Kennzeichnung eines Kassenausdrucks einer elektronischen Kasse mit einem TSE-Sicherheitsmodul aus: Eigentlich ist die Installation der TSE-Sicherheitseinrichtung bei elektronischen Kassensystemen seit dem
Eine kleine Metzgerei auf dem Lande an einer kleinen, mäßig befahrenen Hauptstraße. Früher gab es hier noch eine Post, zwei Bäcker, noch eine andere Metzgerei und sogar eine Quelle-Agentur, eine
Maßnahmen gegen den Umsatzsteuerbetrug Auf EU-Ebene wird die Bekämpfung des Umsatzsteuerbetrugs konsequent weiterverfolgt. In diesem Zusammenhang ist auch die von Seiten der Europäischen Kommission am 7. April 2016 vorgelegte Mitteilung zum

Wie sinnvoll ist in 2021 noch die offene Ladenkasse? Mancher Mandant staunt ungläubig, wenn ich berichte, dass die offene Ladenkasse immer noch zulässig ist. Auch in 2021 höre ich manchen
Gesetz zum Schutz vor Manipulationen an digitalen Grundaufzeichnungen Mit dem Gesetz zum Schutz vor Manipulationen an digitalen Grundaufzeichnungen vom 22. Dezember 2016 (BGBl. I S. 3152) soll die Unveränderbarkeit von digitalen Grundaufzeichnungen sichergestellt
Die Prüferin erscheint gemäß Prüfungsanordnung. Und nun folgt die Betriebsprüfung. Geprüft werden soll Einkommensteuer, Umsatzsteuer und Gewerbesteuer 2010-2012. Sie weist sich aus, ihr wird ihr Arbeitszimmer am Ende des Ganges
Wie sich vor diesem Hintergrund die These aufbauen lässt, dass 66 2/3 der frei gewordenen Gelder Lohn seien, wo doch nach dieser Kostenstrukturanalyse die Löhne nur c. 25 % betragen, ist schwer verständlich. Natürlich kommt der BGH damit zu viel hohen angeblichen Lohnzahlungen in seinen Schätzungen und da die Höhe der Hinterziehung maßgebende Bemessungsgrundlage für die Strafhöhe ist, zu viel zu hohen Strafen.


